Erreur n°1 : acheter sans objectif ni budget
Quand on ne sait pas pourquoi on investit, on achète le premier bien qui plaît. Résultat : un bien qui ne correspond ni à son budget, ni à son horizon.
Le réflexe : écrire son objectif en une phrase, puis calculer son budget avant de regarder la moindre annonce. Gardez toujours une épargne de sécurité de 3 à 6 mois de dépenses, qui n'est pas votre apport.
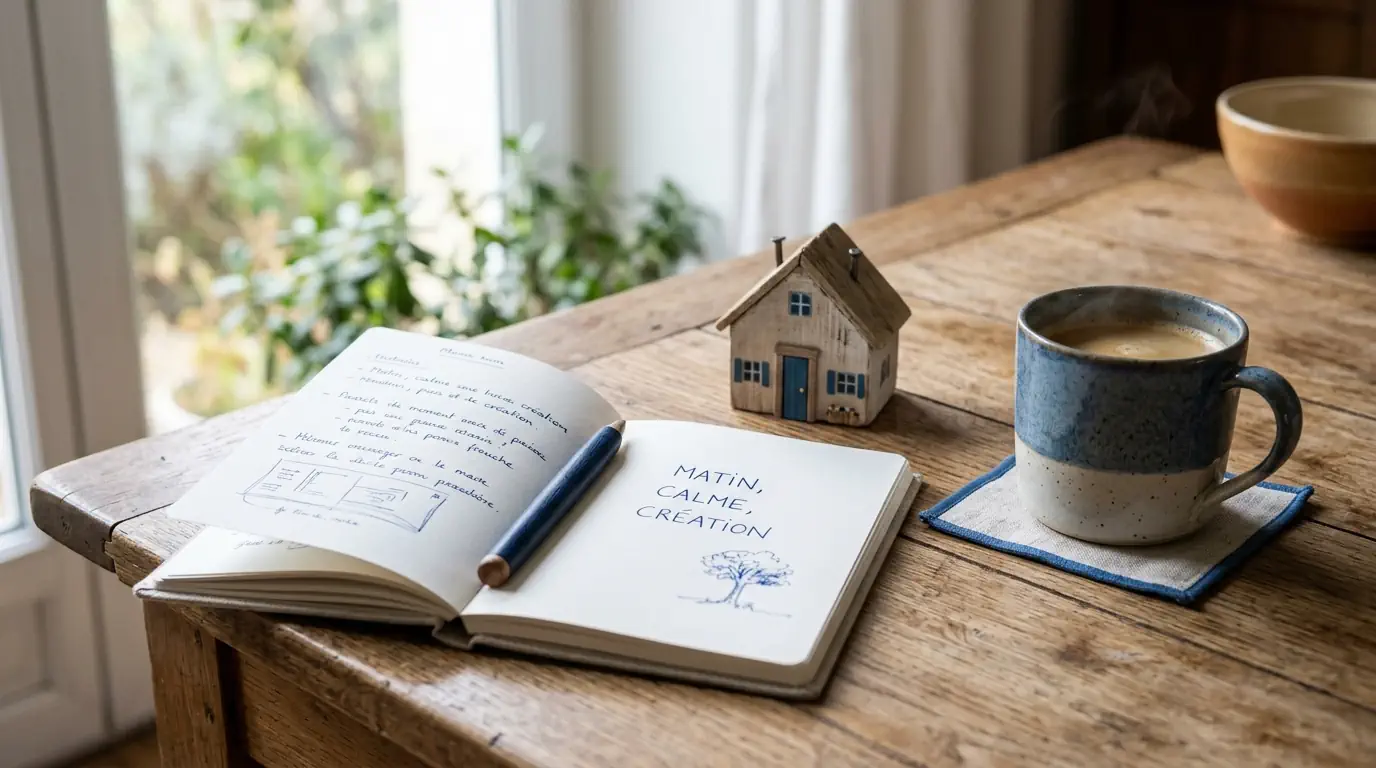
Erreur n°2 : se fier au rendement brut
Un rendement brut de 6 % fait rêver. Mais après les charges, la taxe foncière, la vacance et la mensualité du crédit, votre cash-flow peut être négatif de plusieurs centaines d'euros par mois.
Le réflexe : calculer trois chiffres pour chaque bien : le rendement brut, le rendement net et le cash-flow mensuel.
Erreur n°3 : oublier les frais et les travaux
Le prix de l'annonce n'est pas le coût réel. Il faut ajouter les frais de notaire, les frais de garantie du prêt, les travaux et parfois le mobilier.
Le réflexe : raisonner sur le coût total du projet, pas seulement sur le prix affiché.
Erreur n°4 : ignorer le diagnostic énergétique (DPE)
Un logement classé G est interdit à la location depuis 2025, et les classes F et E suivent un calendrier de restrictions (vérifiez les dates en vigueur). Acheter un mauvais DPE sans prévoir la rénovation peut bloquer votre projet.
Le réflexe : demander le DPE avant la visite et chiffrer les travaux dans votre prix.
Erreur n°5 : négliger la copropriété
Un bel appartement dans un immeuble mal géré peut cacher de grosses dépenses à venir : toiture, ravalement, ascenseur, impayés de charges.
Le réflexe : lire les trois derniers procès-verbaux d'assemblée générale, le montant des charges et les travaux votés.
Erreur n°6 : présenter un dossier bancaire brouillon
Un dossier incomplet, un apport mal justifié, des découverts sur les relevés ou un seul rendez-vous en banque réduisent vos chances et vos marges de négociation.
Le réflexe : préparer un dossier complet avec une note de synthèse d'une page, et comparer plusieurs banques ou passer par un courtier.
Erreur n°7 : signer sans tout lire
Le compromis de vente est un engagement. La condition suspensive de prêt, les diagnostics et les charges doivent être compris avant de signer.
Le réflexe : prendre le temps de lire, poser toutes vos questions au notaire et ne jamais céder à la pression d'un vendeur.
Votre mini-checklist avant de vous engager
J'ai écrit mon objectif et calculé mon budget.
J'ai calculé le rendement net et le cash-flow.
J'ai intégré les frais et les travaux dans le coût total.
J'ai vérifié le DPE et les procès-verbaux de copropriété.
J'ai préparé mon dossier et comparé plusieurs offres de prêt.
Contenu pédagogique et général, valable pour la France. Il ne constitue pas un conseil en investissement personnalisé et ne promet aucun gain. Vérifiez les règles et les chiffres en vigueur avant toute décision.